Domain trendscanner.de kaufen?
Wir ziehen mit dem Projekt
trendscanner.de um.
Sind Sie am Kauf der Domain
trendscanner.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain trendscanner.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crayola Kreationen: Zeichenset Kunst in ModeViele Mädchen träumen davon, Modedesignerinnen zu werden, wenn sie erwachsen sind: wunderschöne Kleidung zu entwerfen und Models auf strahlenden Laufstegen zu inszenieren. Das Art in Fashion-Zeichenset lehrt, unterhält und entwickelt Kinder gleichzeitig. Während sie großartige Outfits planen, können sie auch die Grundlagen der Modegeschichte lernen. Rokoko, Impressionismus, Abstrakt, Jugendstil... Am Ende der Broschüre werden diese Begriffe nicht mehr fremd sein. Die Bilder wurden von berühmten Gemälden inspiriert.In dieser Broschüre warten insgesamt 40 Modelle darauf, mit schöneren Kleidern und Aufklebern ausgestattet zu werden. Das Set enthält keine Buntstifte.Verpackungsmaße: ca. 27 x 27 x 2 cm9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
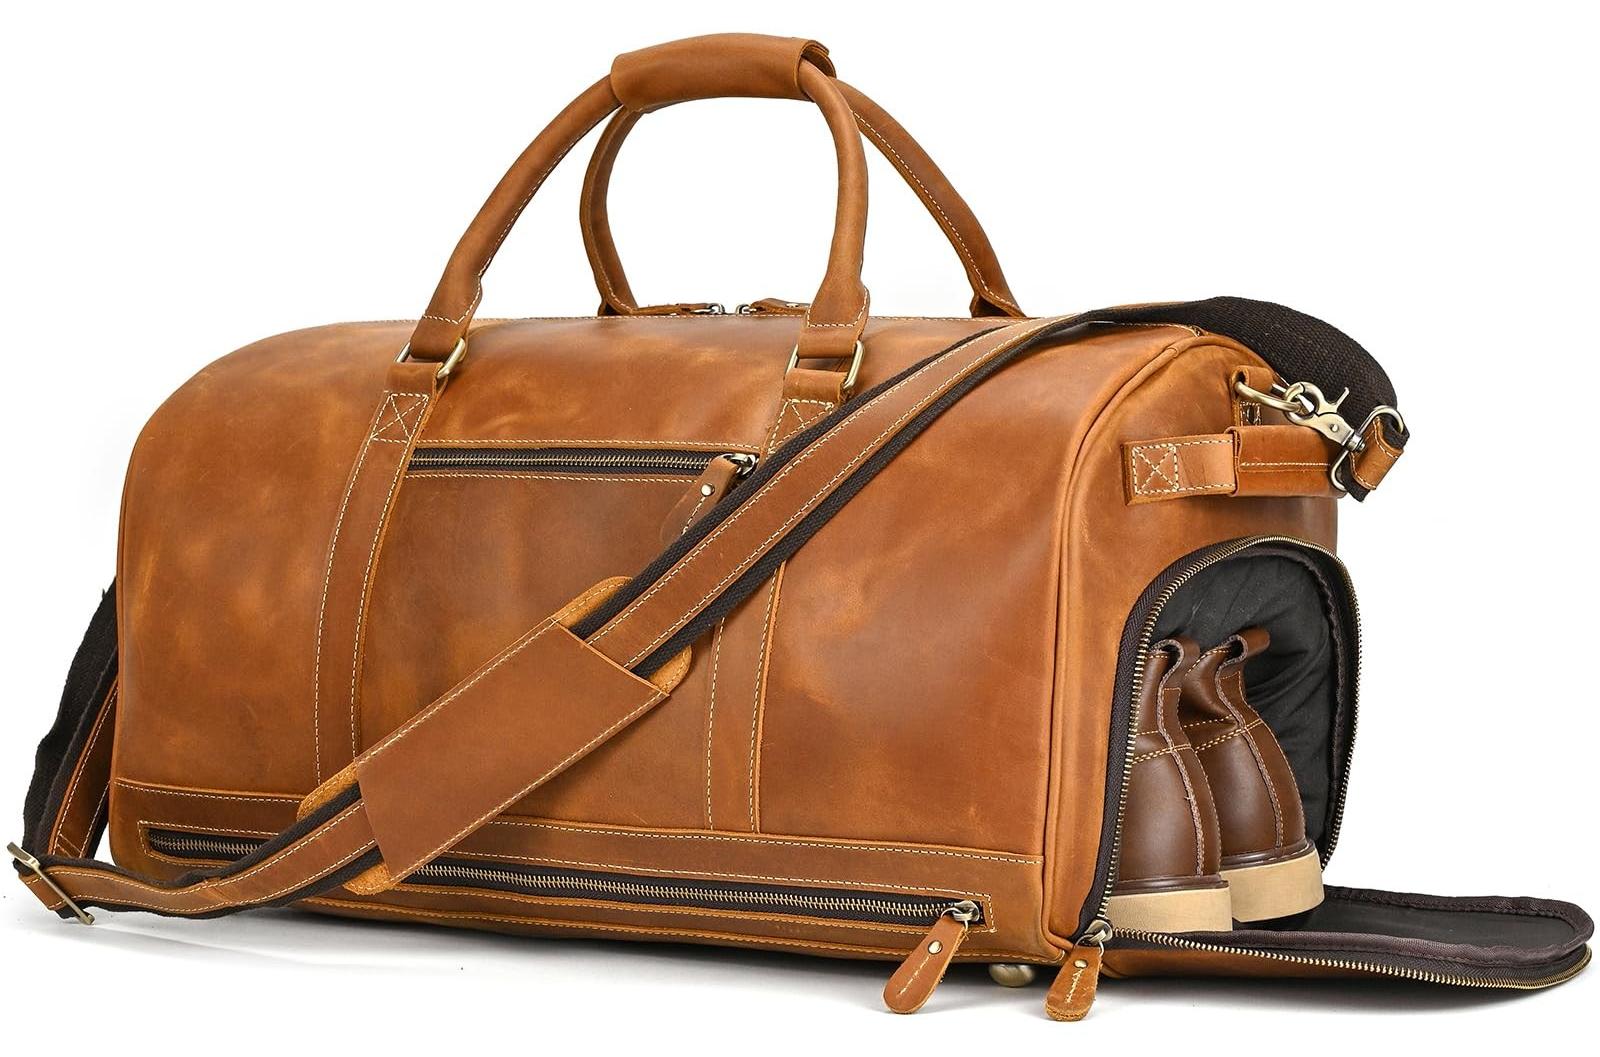
Vintage Leder Wochenendtasche für Reisen und SportDiese stilvolle Wochenendtasche ist perfekt für kurze Reisen und Sportaktivitäten. Hergestellt aus hochwertigem Leder bietet die Tasche ausreichend Platz für all Ihre Bedürfnisse, wie Kleidung, Bücher und Elektronik. Mit einem Retro-Look ist diese Tasche ein echter Blickfang.EigenschaftenAbmessungen: 54 x 31 x 26 cmGeräumiges Hauptfach mit mehreren InnenfächernHergestellt aus echtem LederDie Wochenendtasche ist ideal für Wochenendreisen sowie für tägliche Ausflüge. Nehmen Sie sie mit in die Kabine Ihres Fluges oder verwenden Sie sie als stilvolle Sporttasche. Der starke Reißverschluss und die Griffe sorgen für eine einfache Tragbarkeit.SpezifikationenModell: 9801qzAnzahl der Fächer: 2Verschlusstyp: ReißverschlussFarbe: HellbraunGut zu wissenPraktische Tasche für den täglichen GebrauchAbnehmbarer Schultergurt verfügbarMit dieser Wochenendtasche haben Sie eine stilvolle und langlebige Option für all Ihre Reisebedürfnisse. Perfekt für jeden Anlass.317,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **


Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinschaftsprojekt GesundheitGemeinschaftsprojekt Gesundheit , Die Gesundheitsversorgung in Deutschland ist nicht auf der Höhe der Zeit. Während sich andere Branchen rasant weiterentwickeln, scheint eine Transformation der Versorgungsstrukturen in weiter Ferne. Das Ziel ist dabei klar: Wir alle wünschen uns ein patientenorientiertes, integriertes und leistungsfähiges Gesundheitssystem. Doch wie kommen wir dahin? Fakt ist: Den Weg können wir nur gemeinsam beschreiten - nicht nach Sektoren getrennt, sondern akteursübergreifend, die Interessen aller auf ein gemeinsames Ziel vereinend. Ein solches "Gemeinschaftsprojekt Gesundheit" kann jedoch nicht in alten Denkmustern gelingen. Es ist Zeit für Value-Based Care: Value, also die durch die Versorgung erzielten Gesundheitsergebnisse, ist dabei die gemeinsame Zielgröße, die alle Stakeholder motiviert. Value-Based Care verbindet sowohl harte als auch weiche Faktoren: Fragen der Vergütung und Kosten von Gesundheitsdienstleistungen sowie das Messen der dadurch erzielten Ergebnisse gehen einher mit Aspekten der Kooperation und Koordination von Versorgung sowie mit Kommunikation, Kulturverständnis und Rollenbildern. Folgenden konkreten Fragestellungen geht das Buch nach: - Was ist das Konzept von Value-Based Care und welche Relevanz hat es für die Transformation der Gesundheitsversorgung? - An welchen Werten und Zielen sollte eine patientenorientierte und leistungsfähige Gesundheitsversorgung ausgerichtet sein? - Welche konkreten Methoden, Konzepte und Versorgungsformen folgen schon der Idee von Value-Based Care? - Wie muss sich die Organisation der Akteure untereinander sowie ihre jeweilige Kultur verändern? Dem Verständnis eines Gemeinschaftsprojektes folgend bringt dieses Buch Autorinnen und Autoren aus unterschiedlichen Versorgungsbereichen zusammen und zeigt mit zahlreichen englischsprachigen Beiträgen internationale Anknüpfungspunkte auf. Denn auch hier zeigt sich: Wir befinden uns nicht auf einer nationalen Insel, unsere Problemlage gilt im Wesentlichen für alle westlichen Länder. Dieses Buch motiviert so zur Umsetzung von Value-basierten Versorgungsansätzen und gibt Ideen und Werkzeuge zur praxisorientierten Umsetzung an die Hand. , Rakel > Autopflege & Aufbereitung , Erscheinungsjahr: 20241129, Beilage: Paperback, Titel der Reihe: Schriftenreihe des Bundesverbandes Managed Care#9#, Redaktion: Hager, Lutz~Hahn, Ursula~Knieps, Franz~Klapper, Bernadette~Lutz, Bettina~Simon, Benedikt~Nüsken, Johanna, Seitenzahl/Blattzahl: 351, Abbildungen: 34 schwarz-weiße Abbildungen, 6 schwarz-weiße Tabellen, Keyword: Best Practice; Bevölkerungsgesundheit; Bundled Payment; DiGA; Digitalisierung; Ergebnishonorierung; Gesundheitsversorgung; Health System Performance Assessment; Integrierte Versorgung; Patient-Reported Outcomes; Patientenorientierung; Patientenzentrierung; Prävention; Qualitätssicherung; Shared Decision Making; Shared-Savings-Modelle; Value-Based Care; Vergütung; Versorgungsmodelle; Versorgungssystem; ePA, Fachschema: Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Imprint-Titels: Schriftenreihe des Bundesverbandes Managed Care, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 26, Gewicht: 968, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Crayola Kreationen: Zeichenset Kunst in ModeViele Mädchen träumen davon, Modedesignerinnen zu werden, wenn sie erwachsen sind: wunderschöne Kleidung zu entwerfen und Models auf strahlenden Laufstegen zu inszenieren. Das Art in Fashion-Zeichenset lehrt, unterhält und entwickelt Kinder gleichzeitig. Während sie großartige Outfits planen, können sie auch die Grundlagen der Modegeschichte lernen. Rokoko, Impressionismus, Abstrakt, Jugendstil... Am Ende der Broschüre werden diese Begriffe nicht mehr fremd sein. Die Bilder wurden von berühmten Gemälden inspiriert.In dieser Broschüre warten insgesamt 40 Modelle darauf, mit schöneren Kleidern und Aufklebern ausgestattet zu werden. Das Set enthält keine Buntstifte.Verpackungsmaße: ca. 27 x 27 x 2 cm9,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vintage Leder Wochenendtasche für Reisen und SportDiese stilvolle Wochenendtasche ist perfekt für kurze Reisen und Sportaktivitäten. Hergestellt aus hochwertigem Leder bietet die Tasche ausreichend Platz für all Ihre Bedürfnisse, wie Kleidung, Bücher und Elektronik. Mit einem Retro-Look ist diese Tasche ein echter Blickfang.EigenschaftenAbmessungen: 54 x 31 x 26 cmGeräumiges Hauptfach mit mehreren InnenfächernHergestellt aus echtem LederDie Wochenendtasche ist ideal für Wochenendreisen sowie für tägliche Ausflüge. Nehmen Sie sie mit in die Kabine Ihres Fluges oder verwenden Sie sie als stilvolle Sporttasche. Der starke Reißverschluss und die Griffe sorgen für eine einfache Tragbarkeit.SpezifikationenModell: 9801qzAnzahl der Fächer: 2Verschlusstyp: ReißverschlussFarbe: HellbraunGut zu wissenPraktische Tasche für den täglichen GebrauchAbnehmbarer Schultergurt verfügbarMit dieser Wochenendtasche haben Sie eine stilvolle und langlebige Option für all Ihre Reisebedürfnisse. Perfekt für jeden Anlass.317,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunst die uns anzieht. Mode als multimedialer Komplex. Wechselwirkung zwischen Kunst und Mode, Taschenbuch von Irena Konrad-Sidoruk, GRIN,Kunst Die Uns Anzieht. Mode Als Multimedialer Komplex. Wechselwirkung Zwischen Kunst Und Mode, Taschenbuch Von Irena Konrad-sidoruk, Grin, 978-3-389-17477-7, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.